Positionering
Positionering i B2B: sådan forstår du danske indkøbsprocesser
Ørnulf Johnsen, administrerende direktør i bureauet &Co, er skarp: »Tænk B2P (Business to People) i stedet for B2B.
B2B-positionering starter med mennesket, ikke virksomheden
Ørnulf Johnsen, administrerende direktør i bureauet &Co, er skarp: »Tænk B2P (Business to People) i stedet for B2B. Du markedsfører dig ikke over for virksomheder – du markedsfører dig over for mennesker.« Pointen er ikke, at pris og leveringsbetingelser er ligegyldige. Johnsen vil finde en fornuftig balance mellem rationelle parametre som pris, produkt og betalingsbetingelser og de mere emotionelle parametre.
De mennesker, der køber produkterne, træffer ofte beslutninger baseret på følelser. Derfor virker emotionel kommunikation fra B2C også effektivt i B2B, mener Johnsen. Han kalder det gamle billede af den rationelle forretningsmand, som kun lytter til pris og leverancebetingelser, grundigt aflivet. Han henviser blandt andet til undersøgelser, hvor man er villig til at forbruge mere, når man lige har fejret en sejr til sit fodboldhold.
For positioneringen betyder det, at budskabet skal fungere på to niveauer samtidig. Det skal dokumentere de rationelle parametre over for den, der regner på sagen. Og det skal skabe identifikation og tillid hos den, der rent faktisk træffer beslutningen.
Den danske indkøber er blevet digital – og forventer friktionsfri handel
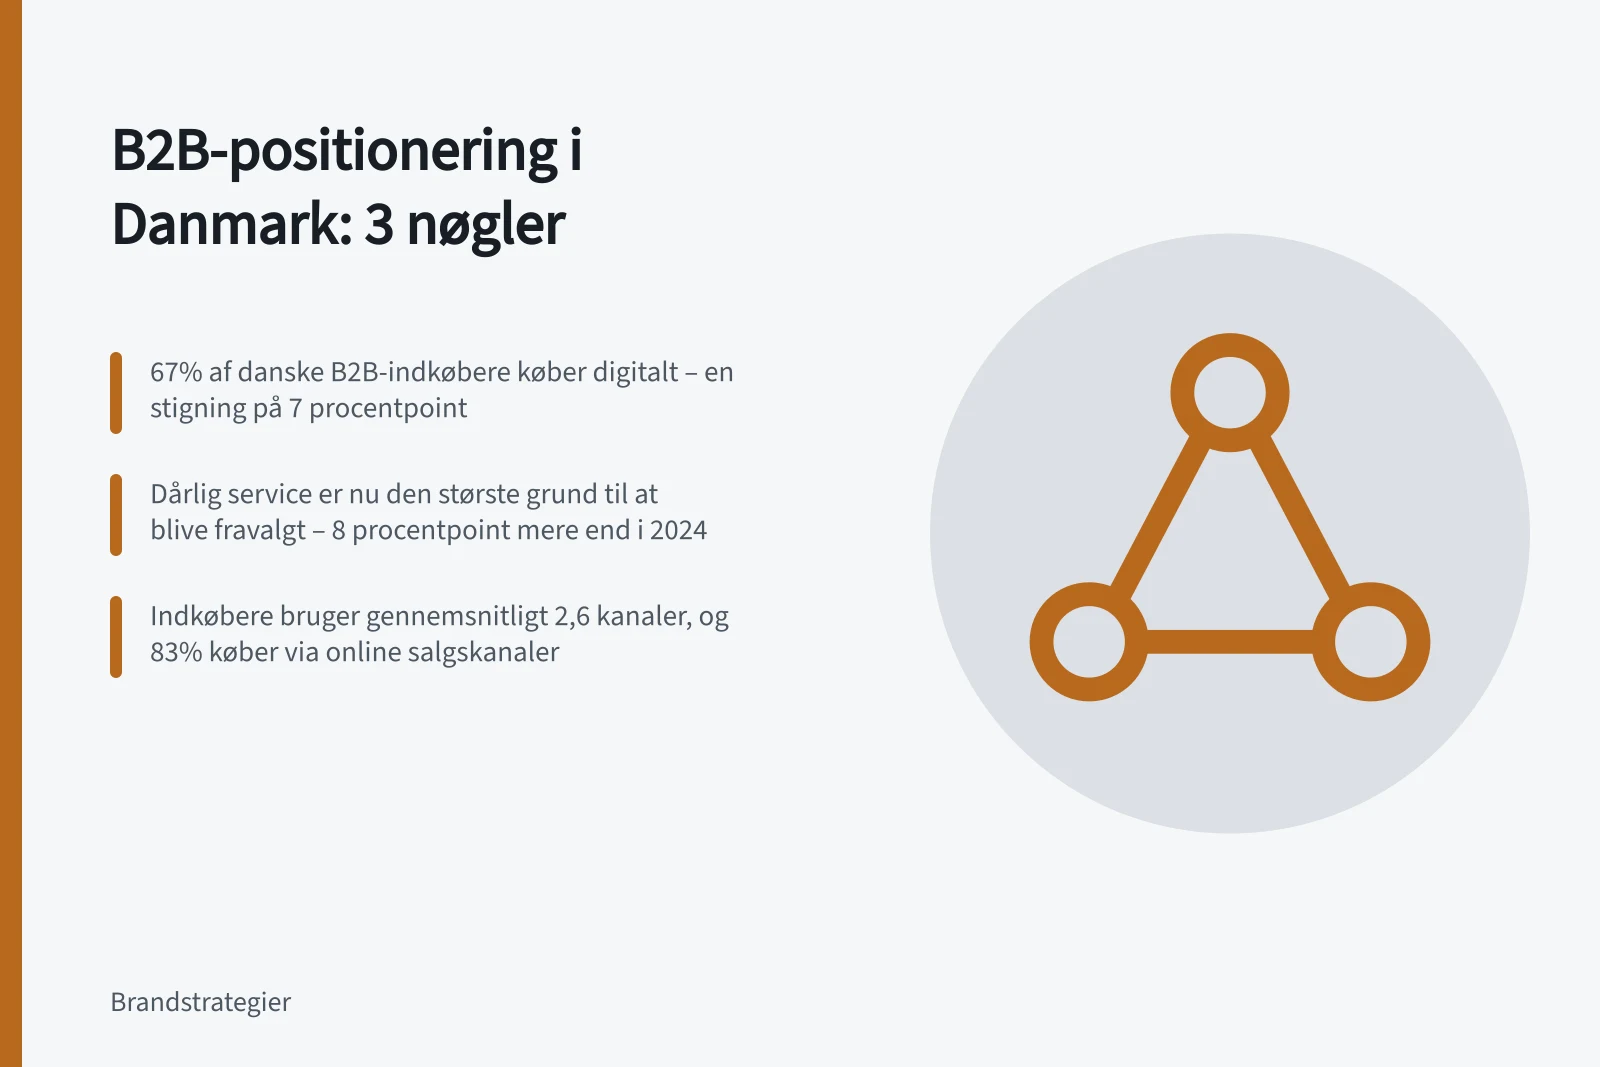
Dansk Erhvervs B2B E-handelsanalyse 2025 bygger på mere end 2.000 interviews. Den viser, at 67 procent af danske B2B-indkøbere nu oftest køber digitalt – en stigning på 7 procentpoint på bare ét år. Alle brancher ligger på minimum 58 procent, og mail lægger yderligere 10 procent til.
Hyppigheden stiger tilsvarende: 57 procent af de adspurgte indkøbere handler online minimum én gang ugentligt og ofte flere gange. 29 procent svarer, at de foretager alle deres indkøb online.
Allerede i DI e-commerces analyse fra 2022, baseret på svar fra 646 indkøbsansvarlige i danske virksomheder, tegnede billedet sig. 24 procent fravalgte leverandører, som de ikke kunne handle med online. 25 procent forventede at øge deres andel af online indkøb i de kommende år.
83 procent af virksomhederne købte ind via online B2B-salgskanaler. Webshop/app var den mest benyttede kanal (61 procent) efterfulgt af e-mail (51 procent). Analoge indkøbskanaler blev anvendt af 69 procent og telefon af halvdelen. Ingen indkøber brugte kun én kanal: i gennemsnit blev der anvendt 2,6 indkøbskanaler.
Ifølge analysen er det i overvejende grad tidsbesparelse, der driver den professionelle indkøber mod online kanaler. 91 procent af indkøberne svarede, at de i høj eller meget høj grad var tilfredse med deres seneste online indkøb.
Når indkøberen skal finde nye leverandører, starter rejsen ét sted: søgning. 38 procent finder nye websites via søgemaskiner – en stigning på 8 procentpoint siden 2024 – mens anbefalinger spiller en rolle for hver fjerde.
Dansk Erhverv opsummerer selv konsekvensen: synlighed skaber adgang, men oplevelsen afgør valget. Praktisk betyder det, at søgbarhed, selvbetjening og en fungerende online ordrekanal ikke er en differentieringsmulighed. Det er adgangsbilletten til overhovedet at være med i overvejelsen.
Hyppighed af online indkøb blandt danske B2B-indkøbere
- 57Mindst én gang om ugen
- 29Alle indkøb online
Anvendelse af indkøbskanaler i danske virksomheder
Fra behov til efterkøb: faserne i indkøbsbeslutningen
En købsbeslutning opdeles typisk i fem faser. Først behovsanerkendelse, hvor køberen identificerer et behov eller problem, der skal løses. Derefter informationssøgning, hvor der søges viden fra kilder som søgemaskiner, anmeldelser og anbefalinger. Så evaluering af alternativer, hvor produkter og leverandører sammenlignes på fordele, ulemper og priser.
Efter evalueringen følger købsbeslutningen og selve købshandlingen. Til sidst kommer efterkøbsevalueringen, hvor køberen vurderer beslutningen og tilfredsheden.
På hvert trin påvirker interne faktorer som motivation, opfattelse, behov og viden og eksterne faktorer som sociale forhold, økonomiske forhold og markedsføringsindsatser, hvordan køberen oplever mulighederne.
For positionering er det afgørende, at beslutningen ikke sker på ét tidspunkt. Informationssøgningen foregår på tværs af flere kanaler og kilder. Efterkøbsfasen påvirker de næste køb.
Efterkøbsevalueringen kan nemlig ændre både fremtidige købsbeslutninger og kundeforholdet, og mange indkøbere handler online mindst én gang om ugen. Derfor skal positioneringsarbejdet dække hele kæden: være synlig, før behovet melder sig; kunne dokumentere dig i evalueringen; gøre købshandlingen friktionsfri; og levere en efterkøbsoplevelse, der holder dig inde i genkøbet.
Fordelingen mellem faserne fortæller også, hvor indhold gør mest nytte. Behovsanerkendelse og informationssøgning er de faser, hvor køberen endnu ikke har en leverandør på kortet. Her afgør søgning og anbefalinger, hvilke navne der overhovedet kommer med i evalueringen.
I evalueringsfasen og ved købsbeslutningen handler det i stedet om dokumentation, priser, betingelser og den menneskelige tillid til sælgeren og til, at leverancen holder.
Komplekse, rutineprægede og begrænsede indkøb kræver forskellige svar
I litteraturen om beslutningsprocesser skelnes der mellem tre hovedtyper af indkøb: komplekse købsprocesser, rutinekøbsprocesser og begrænsede købsprocesser.
Komplekse købsprocesser er typisk kendetegnet ved en længere planlægningsperiode og en større informationssøgning. Rutinekøbsprocesser har omvendt simple beslutningsprocesser, hvor loyalitet og vaneadfærd er karakteristisk. Præferencer og erfaringer fra tidligere køb er styrende for udfaldet; der er sjældent bevidst planlægning involveret.
Begrænsede købsprocesser kan ses som komplekse processer, der med tid og erfaring er blevet simplificeret. De kan også ses som rutinekøb, hvor vanen af forskellige årsager brydes og giver en vis grad af fornyet overvejelse. Den oplevede købsusikkerhed spiller ind: er der stor forskel mellem varerne på markedet, øges sandsynligheden for en grundigere proces.
De tre typer kræver tre forskellige positioneringsindsatser. Ved komplekse indkøb skal du bære en længere beslutningscyklus med dokumentation, rådgivning og svar på tekniske og kommercielle spørgsmål, før der overhovedet træffes en beslutning.
Ved rutineprægede indkøb vinder du ikke ved at overbevise, men ved at være den genkendelige og lettest tilgængelige vej til genkøb. Varen findes, hvor den plejer, og genbestillingen klares uden friktion.
Ved begrænsede indkøb, hvor vanen brydes, er hele spillet at være synlig og troværdig i netop det øjeblik, køberen begynder at overveje alternativer igen.
Indkøberens spil: magt, afhængighed og segmentering
Danske virksomheders indkøbsafdelinger har de seneste år undergået en markant transformation, der har styrket deres forhandlingsposition. Ifølge Dansk Industri og Business Danmark er transformationen drevet af større digitalisering, bedre brug af data og nye, avancerede værktøjer som kunstig intelligens. Den har givet indkøberne en mere struktureret og strategisk tilgang til indkøb.
Salgsfunktionerne har ikke i samme grad tilpasset sig, og de traditionelle salgsmetoder er blevet overhalet af indkøbsfunktionernes systematiske processer. Det er en kompetencekløft mellem salg og indkøb, som Dansk Industri, Wilke og Business Danmark sammen med CBS-professor Mogens Bjerre har søsat forskningsprojektet »Fremtidens salg og indkøb« for at lukke inden projektets afslutning i slutningen af 2026.
Mange sælgere ønsker at opbygge stærke relationer og skabe værdi gennem langvarige samarbejder. Indkøbere tænker ofte omvendt: de søger frihed, konkurrence i leverandørmarkedet og så få bindinger som muligt.
Det er omdrejningspunktet i B2BNegotiation-partner Søren Vammens gennemgang af, hvordan indkøbere tænker, segmenterer leverandører og forhandler. Han er tidligere direktør i Dansk Indkøbs- og Logistik Forum og har arbejdet med over 8.000 indkøbere i 30 lande.
Centralt står forståelsen af magt og afhængighed mellem køber og leverandør og af, at indkøbere med forskellige profiler håndteres forskelligt.
For din positionering er spørgsmålet derfor ikke kun, hvad du kan levere, men hvilken rolle du vil have i indkøberens leverandørportefølje. Indkøberen vurderer dig efter, hvor svær du er at undvære, og efter hvilken forhandlingsposition det giver.
Du kan skabe værdi ved at gøre dig uundværlig på det, der er svært at kopiere – dokumenteret leveranceevne, specialviden, integration i kundens proces. Men hver gang du øger den oplevede afhængighed, udløser du samtidig et ønske om at finde et alternativ.
At kunne dokumentere alternativer, gennemsigtige priser og vilkår, der ikke låser kunden unødigt, er derfor ikke et svaghedstegn i forhandlingen. Det er et argument for at blive valgt i første omgang.
Rationelle krav og service som afgørende fravalgsårsag
Når indkøberne i B2B E-handelsanalysen 2025 angiver, hvad de kigger på, er pris fortsat vigtigst (49 procent). Både leveringshastighed og fleksible leveringsmuligheder fylder mere end tidligere.
Den største barriere mod online handel er samtidig stadig frygten for ikke at få den bedste pris eller mulighed for forhandling, som 49 procent peger på. De rationelle krav er altså ikke forsvundet – de er blevet suppleret med krav til, hvordan leverancen kan tilpasses.
Billedet skifter markant, når det gælder det endelige fravalg. Dårlig service er den klart mest angivne årsag til at blive valgt fra som leverandør, og andelen er steget med 8 procentpoint siden 2024. I den sammenhæng ligger pris først på en fjerdeplads.
Pris er med andre ord afgørende for at komme i betragtning, men sjældent det, der får kunden til at gå. Det gør service, pålidelighed og den samlede kundeoplevelse til egentlige positioneringsparametre frem for hygiejnefaktorer. Det understøttes af, at den høje brugertilfredshed med danske B2B-webshops ifølge DI's analyse driver loyalitet og en høj genkøbsrate.
Faktorer, der afgør valg og fravalg hos danske B2B-indkøbere
- 49%Vigtigste faktor for at komme i betragtning
- 8Største årsag til fravalg
Fra indsigt til positionering: sådan omsætter du danske indkøbsprocesser til strategi
Gør dig synlig der, hvor indkøberen søger. Som vist i afsnit 2 starter mange danske B2B-indkøbere med søgning, og anbefalinger spiller fortsat en rolle. Det gør søgbarhed og et troværdigt digitalt førstehåndsindtryk til de kanaler, hvor du vinder pladsen i evalueringen, før nogen har talt med dig.
Understøt online handel og flere kanaler samtidig. DI's analyse pegede på, at en del indkøbere fravælger leverandører, de ikke kan handle med online, og at indkøberne typisk bruger flere kanaler. En enkelt ordremodtager-kanal er derfor ikke nok, hvis du vil være en tidssvarende handelspartner.
Tal til både den rationelle og den menneskelige beslutningstager. Som beskrevet i afsnit 1 skal du balancere pris, produkt og betalingsbetingelser med det emotionelle perspektiv. De mennesker, der køber, beslutter ofte på baggrund af følelser – og emotionel kommunikation virker også i B2B.
Segmentér efter indkøbsadfærd og kompleksitet. De tre indkøbstyper fra afsnit 4 kræver hver sit svar: komplekse forløb kræver dokumentation og rådgivning, rutineprægede kræver genkendelighed og lav friktion, og begrænsede kræver synlighed i det øjeblik, vanen brydes. Samme budskab kan ikke dække alle tre.
Differentiér på service og samarbejdsoplevelse. Selv om pris er vigtig for at komme i betragtning, er det ifølge analysen ikke prisen, der oftest får kunder til at gå. Din service og dit samarbejde er derfor det, der afgør, om du bliver valgt igen.
Et kort beslutningsgrundlag for dansk B2B-positionering. Hvilken fase af indkøbsprocessen skal vi vinde – behovsanerkendelse, søgning eller genkøb? Hvilke kanaler skal vi være til stede i, og kan kunden handle hos os online?
Er vores typiske indkøb komplekst, rutinepræget eller begrænset, og matcher vores materiale den usikkerhed og informationssøgning, der følger med? Hvilken rolle vil vi have i indkøberens leverandørportefølje, og hvordan skaber vi værdi uden at øge den oplevede afhængighed, som indkøberen aktivt søger at undgå? Og hvilken serviceoplevelse kan vi dokumentere, når fravalget ikke længere handler om pris?